MoneyWise: Finance & Budget

- 1.00 Reseñas
- 4,2
- Descargas
- 100.000+
Nuestra opinión sobre MoneyWise: Finance & Budget de Appgk
Cuando quiero ordenar mis finanzas sin convertir cada compra en una tarea pesada, busco una herramienta que me permita ver mis gastos con claridad y mantener un presupuesto que pueda seguir de verdad. MoneyWise: Finance & Budget, desarrollada por SSon Studio, está pensada precisamente para ese uso cotidiano: registrar el dinero que sale, organizarlo y tener una visión más consciente de cómo estoy gastando. Después de probarla como aplicación de finanzas para Android, mi impresión es que funciona mejor como un compañero sencillo de control diario que como una plataforma bancaria completa.
Su propuesta es fácil de entender, pero eso no significa que sea irrelevante. Una aplicación de presupuesto solo resulta útil si puedo abrirla rápidamente, anotar un gasto sin fricción y volver a consultar la información cuando necesito decidir si todavía puedo permitirme algo. En ese sentido, la clave de MoneyWise está en convertir el seguimiento del dinero en un hábito manejable, no en ofrecer una experiencia llena de herramientas que quizá nunca usaría.
Una forma práctica de empezar a controlar el dinero
MoneyWise pertenece a la categoría de finanzas y se presenta como una aplicación gratuita. Ese detalle cambia bastante la decisión de probarla: no tengo que asumir un pago inicial para comprobar si su forma de organizar los gastos encaja con mi rutina. Para alguien que todavía lleva sus cuentas en notas del teléfono, una hoja de cálculo improvisada o simplemente de memoria, poder comenzar sin coste hace que la barrera de entrada sea baja.
La aplicación tiene una valoración media de 4,2 basada en alrededor de 782 valoraciones, una señal razonable de que ha despertado interés entre quienes buscan este tipo de herramienta. También supera las 100 mil instalaciones, por lo que no se trata de una propuesta completamente desconocida. Aun así, yo no interpretaría esas cifras como una garantía de que será perfecta para todos: en finanzas, la comodidad depende mucho de cómo cada persona recibe ingresos, divide sus gastos y revisa sus objetivos.
Lo mejor de MoneyWise: Finance & Budget
Aspectos que debes tener en cuenta sobre MoneyWise: Finance & Budget
El nombre corto que aparece en la tienda es MoneyWise, mientras que su denominación completa es MoneyWise: Finance & Budget. El contenido está clasificado como PEGI 3, algo coherente con una aplicación de organización financiera sin una temática adulta. Funciona desde Android 7.0 y, en el momento de esta revisión, la versión actual es la 1.0.3. Para un teléfono que no sea reciente, este requisito puede ser una ventaja práctica, aunque siempre conviene mantener el sistema y la aplicación actualizados.
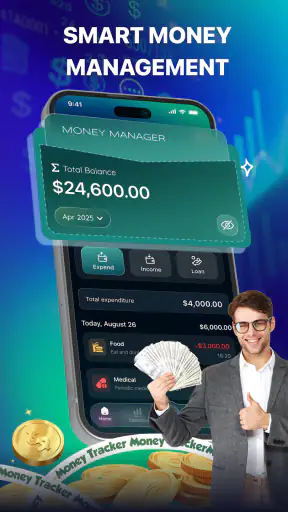
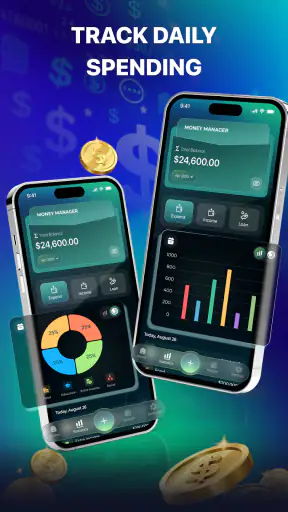
Lo primero que valoro en una herramienta así es si me ayuda a responder preguntas concretas: cuánto he gastado esta semana, qué parte del presupuesto ya está comprometida y si una compra adicional me desajustará el mes. MoneyWise está orientada a ese tipo de control. No la veo como un sustituto de la aplicación de mi banco, sino como una capa de organización que depende de que yo introduzca y revise la información con cierta constancia.
Noticias y artículos relacionados con MoneyWise: Finance & Budget
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
El verdadero valor está en la constancia
La mayoría de las personas no necesitan una teoría complicada para mejorar sus finanzas. Necesitan detectar pequeños gastos repetidos antes de que se conviertan en una sorpresa a final de mes. Ahí es donde una aplicación como esta puede aportar más que una libreta: permite mantener el presupuesto y los gastos en el mismo espacio, de modo que la decisión de comprar algo se puede comparar con el dinero disponible en lugar de basarse en una impresión vaga.
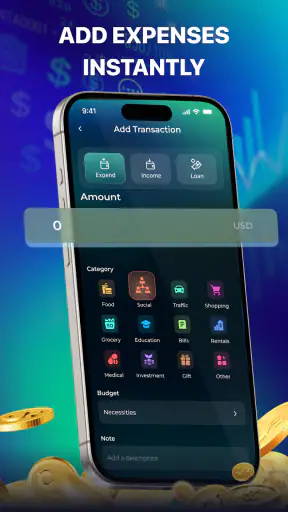
Mi recomendación es empezar con pocas categorías y hacerlas reconocibles. Por ejemplo, alimentación, transporte, vivienda, ocio y compras personales suelen ser suficientes para identificar los patrones principales. Si creo demasiadas categorías desde el primer día, el registro se vuelve lento y es más probable que abandone. En cambio, una clasificación sencilla permite descubrir rápidamente si el problema está en los gastos grandes o en varias compras pequeñas que parecían inofensivas por separado.
¿No quieres leer la reseña completa?
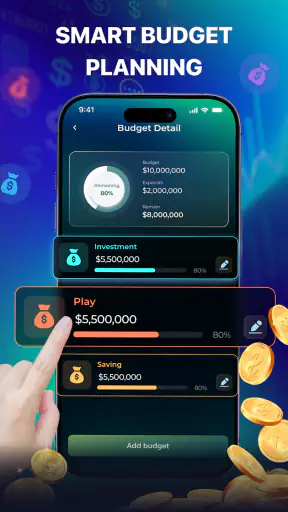
Un uso especialmente práctico consiste en registrar el gasto justo después de pagarlo, no al final de la semana. Si espero demasiado, tendré que reconstruir mis movimientos de memoria y la información perderá precisión. Para quien cobra una cantidad fija al mes, también resulta útil establecer el presupuesto antes de empezar a gastar: así cada anotación tiene un contexto y no es solo una lista de movimientos pasados.
Hay otro matiz importante: un presupuesto no debería tratarse como una prohibición absoluta. Si asigno todo el dinero a obligaciones y olvido dejar espacio para ocio o imprevistos, el sistema se vuelve poco realista. MoneyWise puede ayudarme a visualizar el límite que he elegido, pero la calidad del resultado depende de que ese límite refleje mi vida real. Un presupuesto demasiado estricto suele provocar que deje de usar la aplicación cuando no consigo cumplirlo.
Capturas de pantalla
Un escenario cotidiano donde sí marca la diferencia
Imaginemos que recibo mi ingreso mensual y pago alquiler, transporte y varias facturas. Durante los primeros días parece que queda suficiente dinero, así que hago algunas compras pequeñas, pido comida y acepto un par de planes. Ningún gasto individual parece preocupante. Sin embargo, al registrarlos en MoneyWise y compararlos con el presupuesto de ocio y alimentación, puedo ver que estoy consumiendo antes de tiempo la cantidad que había reservado para el resto del mes.
La utilidad no está solo en mirar el total, sino en cambiar la decisión siguiente. Si todavía faltan muchos días para cobrar, puedo reducir temporalmente los pedidos a domicilio o revisar una compra no urgente. Esa es una ventaja de registrar los movimientos mientras ocurren: la aplicación deja de ser un archivo histórico y se convierte en una pequeña señal de advertencia antes de que el problema llegue a la cuenta bancaria.
También puede servir a alguien que está intentando ahorrar para un objetivo concreto. En lugar de preguntarse por qué nunca queda dinero, puede observar qué categorías absorben más presupuesto y ajustar una de ellas. No hace falta eliminar todos los caprichos; a veces basta con detectar una costumbre repetida y decidir conscientemente cuánto se quiere mantenerla.
Lo que conviene hacer antes de confiar en sus cifras
La primera tarea debería ser decidir qué significa cada categoría para mí. Si mezclo supermercado, comidas fuera y compras de productos para el hogar, la cifra de alimentación será difícil de interpretar. Si separo cada gasto de manera excesivamente minuciosa, tardaré demasiado en registrar una compra. La mejor configuración es la que me permite responder preguntas útiles sin exigirme una contabilidad profesional.
También aconsejo revisar los gastos recurrentes al comenzar cada periodo de presupuesto. Aunque el registro diario sea correcto, olvidar una factura habitual puede hacer que parezca que tengo más dinero disponible del que realmente tengo. Una aplicación de este tipo no puede corregir una cifra inicial equivocada: necesita que yo introduzca una base razonable y la actualice cuando cambien mis circunstancias.
Para gastos compartidos, mi método sería anotar solo la parte que realmente me corresponde o usar una categoría específica para cantidades pendientes de recuperar. Si registro el total de una cena y luego olvido que otras personas me devolverán una parte, el presupuesto parecerá peor de lo que es. Si, por el contrario, cuento con ese reembolso antes de recibirlo, puedo sobreestimar mi dinero disponible. Esta diferencia parece pequeña, pero evita decisiones equivocadas.
Un consejo menos evidente es revisar el presupuesto en dos momentos distintos: una vez al principio para repartir el dinero y otra a mitad del periodo para corregir el rumbo. Revisarlo únicamente al final sirve para aprender, pero llega demasiado tarde para actuar. Hacer una comprobación intermedia convierte los datos acumulados en una decisión práctica y reduce la tentación de abandonar porque el resultado no sea perfecto.
La principal contrapartida: depende de la entrada manual
El mayor punto de fricción de este enfoque es la disciplina. Si la aplicación no recibe automáticamente todos mis movimientos, tendré que introducirlos yo, y esa tarea puede cansar a quien realiza muchas compras pequeñas. No considero que esto invalide MoneyWise, pero sí cambia el perfil de usuario ideal. Para alguien que quiere una visión sencilla y está dispuesto a dedicar unos minutos a mantenerla, puede funcionar bien. Para quien espera que todo se clasifique sin intervención, una solución bancaria con sincronización automática podría resultar más cómoda.
La automatización, además, no siempre es sinónimo de mejores decisiones. Las transacciones bancarias pueden aparecer con nombres poco claros, los pagos agrupados pueden dificultar la clasificación y una devolución puede confundirse con un ingreso normal. El registro manual exige más esfuerzo, pero también obliga a prestar atención. Por eso la elección depende de si priorizo velocidad o control consciente.
Otra limitación práctica es que una herramienta de presupuesto no sustituye la revisión de la cuenta bancaria. MoneyWise puede ayudarme a planificar y ordenar mis gastos, pero no debería ser mi única fuente para confirmar el saldo real, detectar un cargo inesperado o comprobar que una transferencia se ha completado. Para esas tareas, la aplicación oficial de mi banco sigue siendo la referencia adecuada.
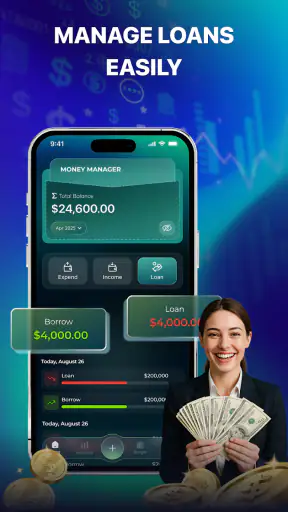
También tendría cuidado con compartir el uso entre varias personas. Si una pareja maneja un presupuesto conjunto, ambos necesitan acordar quién registra cada gasto y cómo se tratan las compras compartidas. Sin una regla clara, pueden aparecer duplicados o movimientos olvidados. En ese caso, una hoja compartida o una aplicación diseñada específicamente para finanzas familiares podría encajar mejor que una herramienta centrada en el control individual.
Cómo se compara con las alternativas habituales
Frente a una hoja de cálculo, MoneyWise ofrece una experiencia más directa para quien no quiere diseñar fórmulas, columnas y resúmenes desde cero. La hoja gana en flexibilidad y puede adaptarse a presupuestos complejos, deudas, inversiones o varios escenarios, pero requiere más trabajo inicial y mantenimiento. Para controlar los gastos cotidianos, yo elegiría la aplicación; para analizar una economía familiar con muchas reglas, la hoja puede ser superior.
Frente a una libreta, la ventaja está en poder mantener la información organizada en el teléfono y consultarla sin buscar páginas anteriores. La libreta, sin embargo, puede resultar más satisfactoria para quienes disfrutan de escribir y quieren evitar distracciones digitales. MoneyWise tiene más sentido si necesito revisar el presupuesto mientras estoy fuera de casa o justo antes de realizar una compra.
Frente a la aplicación bancaria, la diferencia está en el propósito. El banco muestra movimientos reales y permite operar con la cuenta; MoneyWise está enfocada en dar estructura al presupuesto y a la planificación personal. No elegiría una en lugar de la otra de forma absoluta. Usaría la aplicación bancaria para verificar y MoneyWise para decidir cómo repartir el dinero y observar mis hábitos.
Frente a gestores financieros más complejos, su atractivo está precisamente en no obligarme a convertir el control de gastos en un proyecto. Las soluciones avanzadas pueden ser mejores si necesito inversiones, varias cuentas, informes detallados o automatizaciones sofisticadas. Pero cada función adicional también puede aumentar el tiempo de configuración. Para una persona que solo quiere saber dónde se va su dinero y cuánto puede gastar, la sencillez puede tener más valor que una lista larga de herramientas.
Para quién merece la pena probarla
Yo la recomendaría especialmente a quien empieza a organizar sus finanzas, a estudiantes con un presupuesto ajustado, a trabajadores que quieren controlar los gastos variables y a cualquiera que necesite una rutina simple para dejar de gastar a ciegas. También puede ser útil para preparar un mes irregular: antes de vacaciones, al cambiar de vivienda o cuando aparecen gastos puntuales que conviene separar de los habituales.
El hecho de que sea gratuita permite probar ese método sin comprometer dinero. La valoración media de 4,2 y su presencia en más de 100 mil dispositivos sugieren que hay una comunidad suficiente para tomarla en serio como opción inicial, aunque mi decisión seguiría dependiendo de si el registro manual encaja con mi comportamiento. Una aplicación gratuita que abandono después de una semana vale menos para mí que una herramienta sencilla que mantengo durante meses.
No la escogería como primera opción si necesito sincronización automática con varias entidades, gestión de inversiones, seguimiento detallado de deudas o una planificación financiera compartida con controles avanzados. Tampoco sería ideal para alguien que no quiere anotar ningún gasto. En esos casos, una aplicación bancaria con categorización automática o una solución especializada puede ahorrar más tiempo, aunque quizá ofrezca menos control personal sobre la forma de organizar el presupuesto.
Para familias, mi consejo sería probarla primero con un presupuesto pequeño o individual, no trasladar de inmediato todas las cuentas comunes. Así se puede comprobar si la forma de registrar compras, reembolsos y pagos periódicos resulta clara para todos. Si la coordinación se vuelve más difícil que el problema original, conviene cambiar de herramienta en lugar de forzar un sistema que no se adapta.
Mi decisión después de usarla
MoneyWise: Finance & Budget me parece una opción sensata para quien busca una aplicación gratuita y directa con la que empezar a controlar sus finanzas. Su valor no está en prometer que resolverá automáticamente todos los problemas de dinero, sino en ofrecer un lugar para convertir los gastos dispersos en información que pueda revisar. Si la uso con categorías razonables, registro los movimientos con regularidad y reviso el presupuesto antes de tomar decisiones, puede ayudarme a construir una rutina útil.
Mi veredicto sería probarla si mi prioridad es la claridad y no necesito una plataforma financiera avanzada. No pagaría por ella, porque el acceso indicado es gratuito y no hay un precio de compra que valorar; precisamente por eso la prueba inicial resulta sencilla. La decisión de mantenerla debería basarse en si me ayuda a registrar y actuar, no solo en si presenta los números de una manera agradable.
En resumen, la recomendaría a un amigo que dice que nunca sabe en qué se le va el dinero, siempre que acepte participar activamente en el proceso. Le diría que empiece con pocas categorías, revise el presupuesto a mitad de mes y contraste los datos con su banco. Si buscas un punto de partida práctico para ordenar tus gastos, MoneyWise puede aportar valor sin coste; si buscas automatización y análisis financiero profundo, probablemente necesitarás una alternativa más especializada.
Preguntas frecuentes sobre MoneyWise: Finance & Budget
¿Qué es MoneyWise: Finance & Budget y para qué sirve?
MoneyWise: Finance & Budget es una aplicación pensada para ayudarte a organizar tus finanzas personales desde el móvil. Permite registrar ingresos y gastos, clasificarlos por categorías, consultar movimientos y controlar mejor el presupuesto mensual. Durante su uso, resulta especialmente útil para quienes quieren conocer en qué se va el dinero y establecer hábitos de ahorro sin depender de hojas de cálculo.
¿Es necesario vincular una cuenta bancaria para utilizar MoneyWise?
No necesariamente. Una de las ventajas de MoneyWise es que puedes comenzar introduciendo manualmente tus ingresos, gastos y presupuestos, sin tener que proporcionar acceso directo a tu banco. Esta opción ofrece mayor control sobre la privacidad y funciona bien para llevar un seguimiento sencillo. Aun así, conviene revisar las funciones disponibles en tu versión, ya que algunas herramientas de sincronización o automatización podrían depender de la plataforma o del plan contratado.
¿MoneyWise: Finance & Budget es adecuada para controlar un presupuesto familiar?
Sí, puede ser útil tanto para las finanzas individuales como para la planificación del hogar. Puedes separar gastos habituales, facturas, compras, transporte, ocio y otras categorías para obtener una visión más clara del presupuesto familiar. Sin embargo, antes de descargarla conviene comprobar si necesitas funciones avanzadas, como varios usuarios, cuentas compartidas, sincronización entre dispositivos o informes detallados, porque su disponibilidad puede variar.
¿MoneyWise es gratuita o incluye compras dentro de la aplicación?
La aplicación puede ofrecer funciones básicas para registrar movimientos y controlar gastos, aunque algunas características adicionales podrían estar limitadas a una versión premium o incluir compras dentro de la aplicación. Antes de instalarla, revisa la ficha oficial en Google Play o App Store para confirmar el precio, la presencia de anuncios, las suscripciones y qué herramientas están incluidas. Así evitarás sorpresas si buscas una experiencia completamente gratuita.
¿Qué tan segura y privada es la información financiera introducida en MoneyWise?
MoneyWise está diseñada para gestionar datos financieros personales, pero debes revisar cuidadosamente su política de privacidad, los permisos solicitados y la forma en que almacena o sincroniza la información. Si introduces datos manualmente y no conectas cuentas bancarias, reduces la exposición de credenciales sensibles. También es recomendable utilizar bloqueo del dispositivo, mantener la aplicación actualizada y evitar registrar información bancaria innecesariamente.